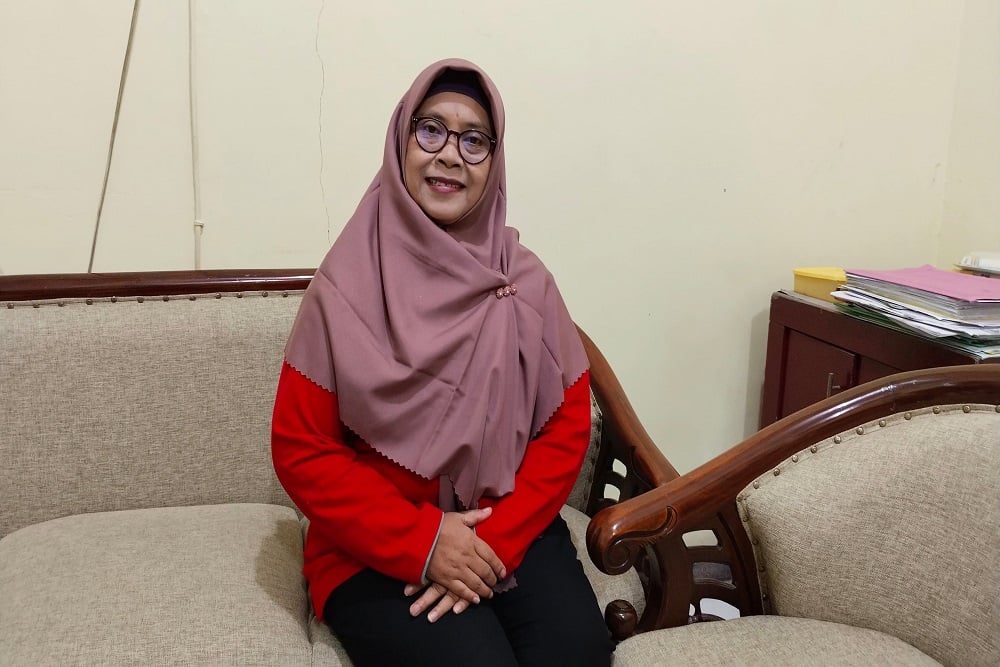
Sebagai saran, jika terpaksa berhutang, gunakan untuk kebutuhan pokok yang tidak dapat dipenuhi dalam waktu dekat, seperti cicilan rumah. Selain itu, sebaiknya hindari berhutang untuk kebutuhan lainnya. Ujar Pariyem.
“Mengalokasikan dana untuk tabungan, asuransi, dan investasi adalah langkah penting lainnya selain menyiapkan dana darurat, Anda juga perlu mengalokasikan penghasilan untuk kebutuhan tambahan di luar kebutuhan pokok.”
Terakhir, lanjut Pariyem, membuat anggaran keluarga yang efektif membutuhkan perencanaan, disiplin, dan evaluasi yang berulang. Dengan mengetahui pendapatan, mengidentifikasi pengeluaran, menetapkan prioritas, serta mengelola tabungan dan investasi secara bijak, keluarga dapat mencapai kestabilan keuangan dan mewujudkan tujuan keuangan mereka.
Dengan mengikuti langkah-langkah di atas, setiap keluarga dapat memiliki pengelolaan keuangan yang lebih baik dan menciptakan hidup yang lebih sejahtera, seperti yang diungkapkan oleh Pungkas Pariyem.
Editor : Pimred Laksamana.id