
Di dalam kehidupan sehari-hari, keluarga tidak terlepas dari masalah keuangan.
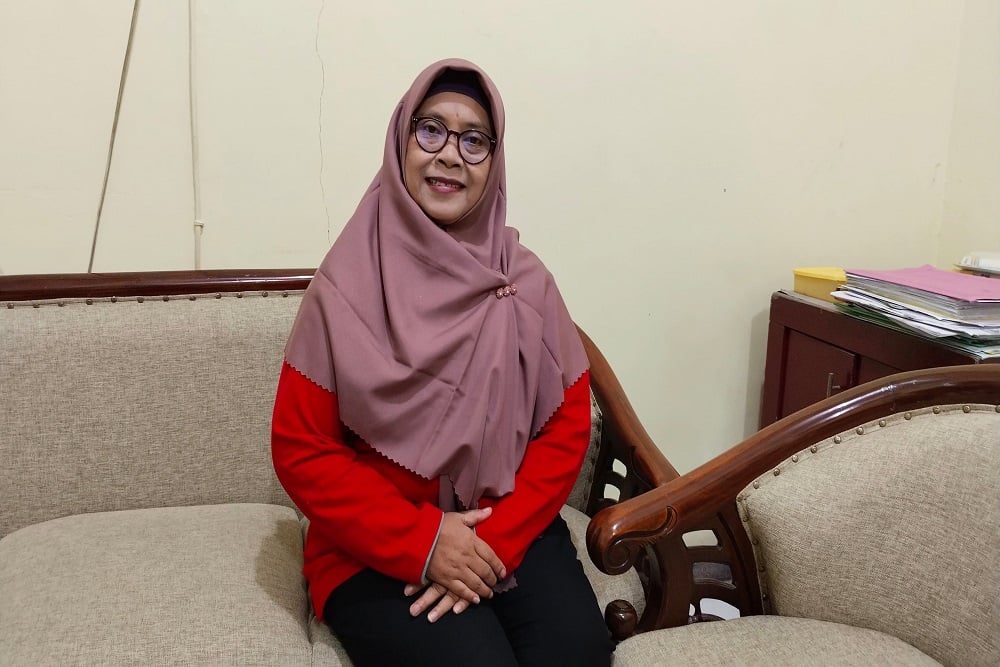
Mahasiswa Magister Manajemen Universitas Hayam Wuruk Perbanas, Pariyem mengatakan mengatur keuangan rumah tangga bukanlah hal yang mudah, melibatkan cara yang tepat dalam mengaturnya untuk memastikan kebutuhan keluarga terpenuhi.
“Banyak hal yang mempengaruhi keuangan rumah tangga, mulai dari kebutuhan pokok hingga yang tidak perlu tetapi menyenangkan. Penting diketahui bahwa mengatur keuangan rumah tangga bukan hanya tanggung jawab satu orang, tetapi suami dan istri memiliki peran yang sama pentingnya dalam hal ini.”
Apa yang akan terjadi jika Anda salah dalam mengelola keuangan keluarga? Konsekuensinya bisa sangat buruk. Pengelolaan yang salah bisa menyebabkan ketidakharmonisan dalam keluarga. Lalu bagaimana cara mengelola keuangan keluarga yang tepat dan benar?
Berikut adalah beberapa cara yang dapat Anda lakukan untuk mengatur keuangan rumah tangga dengan efektif.
Pertama, pahami antara Kebutuhan dan Keinginan, setelah menikah, ada kebutuhan yang harus dipenuhi, seperti kebutuhan sehari-hari, mulai dari makanan hingga biaya pendidikan jika Anda sudah memiliki anak.
Dalam kenyataannya, keuangan rumah tangga tidak hanya digunakan untuk memenuhi kebutuhan yang wajib, tetapi juga untuk memenuhi keinginan yang timbul dari rasa ingin tahu. Sayangnya, seringkali kita malah mengalokasikan dana rumah tangga lebih banyak untuk memenuhi keinginan daripada kebutuhan.
“Padahal, banyak keinginan kita yang sebenarnya tidak terlalu penting. Seperti membeli pakaian terbaru, gadget terbaru, liburan, hingga barang-barang yang tidak terlalu dibutuhkan. Semua keinginan itu bisa memakan biaya yang cukup besar."
Pariyem menyatakan bahwa semua hal tersebut tidak dilarang, tapi Anda hanya boleh mengalokasikan dana untuk kebutuhan tersebut setelah kebutuhan pokok rumah tangga dipenuhi. Kebutuhan pokok apa saja? Pertama-tama adalah kebutuhan sehari-hari seperti makan, transportasi, pendidikan anak, maupun cicilan rumah.
“Jadi, cara mengatur keuangan rumah tangga yang harus Anda lakukan pertama kali adalah memahami perbedaan antara kebutuhan dan keinginan. Cari dulu kebutuhan Anda, baru kemudian alokasikan anggaran untuk keinginan pribadi Anda.”
Menghitung semua pendapatan adalah cara kedua. Anda perlu menghitung semua pendapatan yang masuk selama satu bulan. Pendapatan yang dimaksud bukan hanya gaji bulanan, tapi juga termasuk insentif yang diterima ketika menerima upah lembur hingga keuntungan jika Anda berinvestasi.
Penting dilakukan untuk membagi sumber daya pendapatan Anda. Ingat, yang harus diprioritaskan adalah kebutuhan pokok.
Pariyem melanjutkan proses berikutnya adalah menetapkan prioritas keuangan, Dengan membuat daftar prioritas, keluarga dapat memastikan kebutuhan pokoknya terpenuhi sebelum mengalokasikan dana untuk kebutuhan lainnya.
Anggaran rumah tangga yang harus diprioritaskan antara lain biaya makanan sehari-hari, belanja kebutuhan dapur, tagihan listrik, tagihan air, biaya transportasi ke tempat kerja, pendidikan anak jika sudah berusia sekolah, serta pembayaran cicilan kendaraan atau rumah.
Selain membantu mengatur keuangan rumah tangga, daftar ini akan menjadi pengingat bahwa kebutuhan pokok harus diprioritaskan terlebih dahulu baru kemudian bisa dialokasikan untuk kebutuhan lainnya yang kurang mendesak.
Membuat rekening darurat adalah langkah penting berikutnya. Dalam menjalani kehidupan bersama pasangan, tidak selalu berjalan sesuai yang telah direncanakan. Banyak hal yang tiba-tiba muncul di luar rencana.
Contoh yang sering terjadi adalah musibah seperti kecelakaan, PHK, hingga krisis ekonomi. Jika hal seperti itu terjadi, maka sumber pendapatan rumah tangga bisa terganggu. Pada saat itulah manfaat memiliki dana darurat bisa dirasakan, menurut Pariyem.
Menyediakan dana darurat dapat dilakukan dengan mengalokasikan sebagian dari pendapatan bulanan, biasanya antara 10-30 persen dari pendapatan. Ingatlah, uang yang Anda simpan setiap bulan adalah untuk keadaan darurat yang hanya digunakan pada saat-saat darurat.
Pariyem melanjutkan menjaga rasio hutang merupakan langkah penting untuk mengatur keuangan rumah tangga. Rasio hutang yang baik adalah menghindari hutang sama sekali, karena tagihan dan kewajiban membayar hutang dapat menjadi beban yang mengganggu keuangan. Namun, ada beberapa faktor yang membuat Anda harus berhutang meskipun tidak diinginkan.
“Dalam menjaga rasio utang, sebaiknya, usahakan kewajiban Anda membayar tagihan hutang tidak melebihi 30 persen dari penghasilan yang Anda miliki. Lebih dari itu, keuangan rumah tangga Anda bisa terganggu.”
Sebagai saran, jika terpaksa berhutang, gunakan untuk kebutuhan pokok yang tidak dapat dipenuhi dalam waktu dekat, seperti cicilan rumah. Selain itu, sebaiknya hindari berhutang untuk kebutuhan lainnya. Ujar Pariyem.
“Mengalokasikan dana untuk tabungan, asuransi, dan investasi adalah langkah penting lainnya selain menyiapkan dana darurat, Anda juga perlu mengalokasikan penghasilan untuk kebutuhan tambahan di luar kebutuhan pokok.”
Terakhir, lanjut Pariyem, membuat anggaran keluarga yang efektif membutuhkan perencanaan, disiplin, dan evaluasi yang berulang. Dengan mengetahui pendapatan, mengidentifikasi pengeluaran, menetapkan prioritas, serta mengelola tabungan dan investasi secara bijak, keluarga dapat mencapai kestabilan keuangan dan mewujudkan tujuan keuangan mereka.
Dengan mengikuti langkah-langkah di atas, setiap keluarga dapat memiliki pengelolaan keuangan yang lebih baik dan menciptakan hidup yang lebih sejahtera, seperti yang diungkapkan oleh Pungkas Pariyem.
Editor : Pimred Laksamana.id